Todo el mundo repite que el interés compuesto es la octava maravilla. Pocos ponen los números al lado para ver qué variable manda de verdad. Vamos a comparar dos palancas, el tiempo y el porcentaje, con las mismas cifras.
Qué es exactamente
El interés compuesto es el rendimiento que genera el rendimiento anterior. Si inviertes 1.000 euros al 6 %, el primer año ganas 60. El segundo no ganas 60, ganas 63,60, porque el 6 % se aplica también sobre esos 60 euros. Esa diferencia es minúscula al principio y descomunal al final.
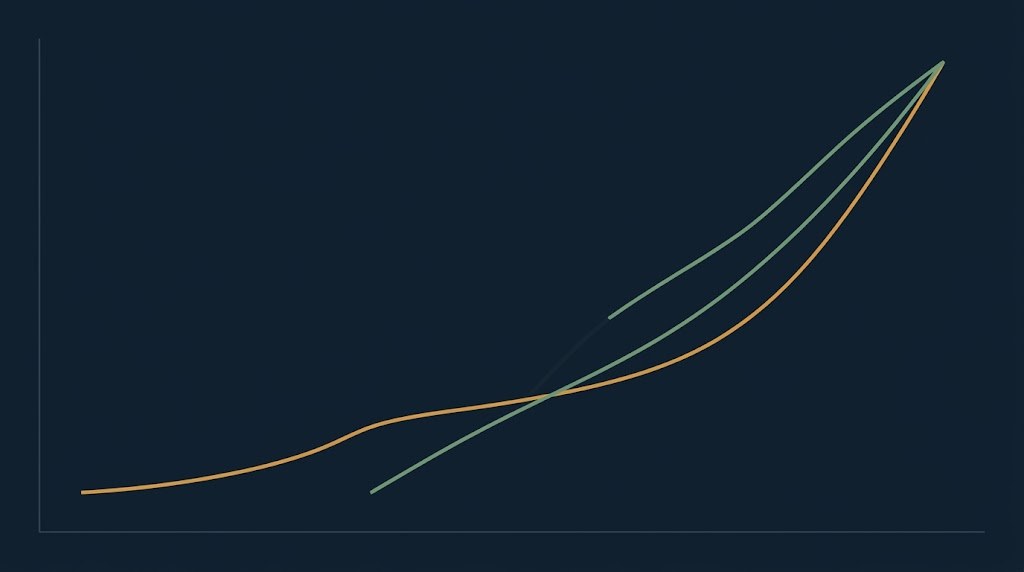
La clave está en que la curva no crece en línea recta: crece cada vez más rápido. Por eso los años finales aportan mucho más que los iniciales, y por eso el orden de los factores sí altera el producto.
La comparativa: dos ahorradores y el mismo interés compuesto
Los dos aportan 200 euros al mes. La única diferencia es cuándo empiezan y a qué rentabilidad.
- Ana empieza a los 25 años y obtiene un 5 % anual.
- Bruno empieza a los 35 y obtiene un 8 %, tres puntos más.
A los 65 años, Ana ha aportado 96.000 euros y tiene unos 305.000. Bruno ha aportado 72.000 y tiene unos 298.000.
Bruno ha conseguido un 60 % más de rentabilidad anual y aun así termina por debajo. Los diez años de ventaja de Ana pesan más que los tres puntos de Bruno.
Dónde se invierte la regla
Ahora la parte que casi nadie cuenta, porque rompe el eslogan. El tiempo no gana siempre.
Si el plazo es corto, manda el porcentaje. A cinco años, tres puntos más de rentabilidad superan a dos años de ventaja sin discusión, porque la curva todavía no ha empezado a acelerar.
El punto de equilibrio está, con cifras normales, alrededor de los 15 a 20 años. Por debajo de ese plazo, optimizar la rentabilidad rinde más. Por encima, empezar antes gana casi siempre.
Esto tiene una consecuencia práctica directa: si te faltan 30 años para jubilarte, tu prioridad es empezar y aportar. Si te faltan 8, tu prioridad es el coste y la elección del producto.
Los tres enemigos del compuesto
- Las comisiones. Se componen exactamente igual que la rentabilidad, pero en tu contra. Un 1,5 % anual frente a un 0,3 % se come más de un 20 % del capital final a 30 años.
- Interrumpir. Sacar el dinero y volver a entrar rompe la cadena. Y el perjuicio no es lo que dejaste de ganar esos meses, es que todos los años posteriores parten de una base menor.
- La inflación. Si tu 6 % nominal convive con un 3 % de inflación, tu rentabilidad real es del 3 %. Cualquier cálculo que no descuente eso está inflado.
Preguntas frecuentes
¿Cuánto tarda en duplicarse mi dinero? Divide 72 entre tu rentabilidad anual. Al 6 %, unos 12 años. Es una aproximación, pero muy buena para decidir.
¿Mejor una aportación grande o aportaciones pequeñas constantes? Matemáticamente, antes es mejor. En la práctica, la constancia mensual gana porque es la que se sostiene en el tiempo.
¿Funciona igual con deudas? Sí, y por eso una deuda cara es tan destructiva: el interés compuesto trabaja contra ti con la misma fuerza.
Puntos clave
- Diez años de ventaja superan a tres puntos de rentabilidad en plazos largos.
- El punto de equilibrio está en torno a los 15-20 años; por debajo manda el porcentaje.
- Las comisiones se componen en tu contra con la misma fuerza que el interés compuesto a tu favor.
- Interrumpir no cuesta unos meses: rebaja la base de todos los años siguientes.
- Sin descontar inflación, cualquier proyección está inflada.